Domain gipswandbauplatte.de kaufen?
Wir ziehen mit dem Projekt
gipswandbauplatte.de um.
Sind Sie am Kauf der Domain
gipswandbauplatte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gipswandbauplatte.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **

Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
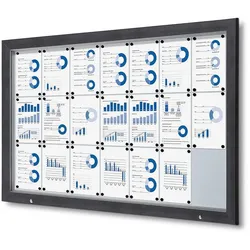
Schaukasten außen Wand 21 x DIN A4 B1-BrandschutzSchaukasten außen Wand, B1-Brandschutz, 21 x DIN A4 Ob für gesetzlich vorgeschriebene Aushänge oder aktuelle Informationen - dieser Schaukasten für die Wandmontage im Außenbereich bietet die ideale Kombination aus Funktionalität und Sicherheit. Mit seiner klaren Gliederung bietet er ausreichend Platz für Mitteilungen, Pläne und Aushänge ? auch bei hohem Informationsbedarf, wie er in öffentlichen Einrichtungen besteht. Zwei integrierte Gasdruckfedern ermöglichen ein komfortables Öffnen und sicheres Offenhalten der Klapptür auch bei Wind. Standardausstattung: + Format 21 x DIN A4, Ausrichtung senkrecht. + Alurahmen anthrazit, feine Textur. + Klapptür mit zwei Gasdruckfedern. + IP56-zertifiziert: staub- und wettergeschützt. + ESG-Sicherheitsglas 4 mm. + B1-Brandschutzklasse. + Abschließbar mit 2 Schlössern, inklusive 2 Schlüssel. + Magnetische und beschreibbare Rückwand. Maße: Gesamtbreite: ca. 168,5 cm Gesamthöhe: ca. 106,7 cm Gesamttiefe: ca. 4,7 cm Sichtbreite: ca. 155,8 cm Sichthöhe: ca. 94 cm Gewicht: ca. 34,2 kg Lieferung: Schaukasten außen Wand 21 x DIN A4 B1-Brandschutz wird komplett montiert ausgeliefert. Produktblatt: Schaukasten außen Wand 21 x DIN A4 Spitzenprodukt aus der namhaften Produktion.960,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
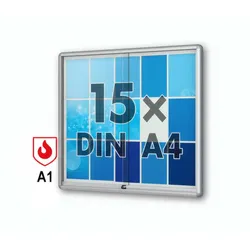
Wand Schaukasten Brandschutz A1 15 x A4Wand Schaukasten Brandschutz A1 15 x A4 Der hochwertige Wand Schaukasten überzeugt durch seine geprüfte Brandschutzklasse A1 und bietet Platz für 15x DIN A4-Formate. Perfekt für Innenräume mit hohen Sicherheitsstandards, wie zum Beispiel in Schulen, Behörden oder öffentlichen Einrichtungen. Praktische Funktionalität kombiniert mit modernem Design ? perfekt für eine professionelle Präsentation von Informationen im Innenbereich. Standardausstattung: + Schiebetüren aus ESG-Sicherheitsglas, abschließbar + höchster Brandschutz A1 + Gerundete Ecken und Gehäusekanten für höchsten Unfallschutz + Sicherheitsschloss mit 2 Schlüssel + Magnethaftende, weiße Rückwand + inkl. 10 Haftmagnete Maße Schaukasten: Breite: ca. 117,5 cm Höhe: ca. 103 cm Tiefe: ca. 5 cm Sichtfläche: ca. 111 x 95 cm Nutzbare Innentiefe: ca. 1,9 cm Lieferumfang: Wand Schaukasten Brandschutz A1 15 x A4, 10 Haftmagnete, Befestigungsmaterial. Lieferung: Der A1 Brandschutz Wand Schaukasten 15 x A4 wird frei Bordsteinkante geliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.681,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
Ähnliche Suchbegriffe für Rückkaufswert
-
Schaukasten außen Wand 21 x DIN A4 B1-BrandschutzSchaukasten außen Wand, B1-Brandschutz, 21 x DIN A4 Ob für gesetzlich vorgeschriebene Aushänge oder aktuelle Informationen - dieser Schaukasten für die Wandmontage im Außenbereich bietet die ideale Kombination aus Funktionalität und Sicherheit. Mit seiner klaren Gliederung bietet er ausreichend Platz für Mitteilungen, Pläne und Aushänge ? auch bei hohem Informationsbedarf, wie er in öffentlichen Einrichtungen besteht. Zwei integrierte Gasdruckfedern ermöglichen ein komfortables Öffnen und sicheres Offenhalten der Klapptür auch bei Wind. Standardausstattung: + Format 21 x DIN A4, Ausrichtung senkrecht. + Alurahmen anthrazit, feine Textur. + Klapptür mit zwei Gasdruckfedern. + IP56-zertifiziert: staub- und wettergeschützt. + ESG-Sicherheitsglas 4 mm. + B1-Brandschutzklasse. + Abschließbar mit 2 Schlössern, inklusive 2 Schlüssel. + Magnetische und beschreibbare Rückwand. Maße: Gesamtbreite: ca. 168,5 cm Gesamthöhe: ca. 106,7 cm Gesamttiefe: ca. 4,7 cm Sichtbreite: ca. 155,8 cm Sichthöhe: ca. 94 cm Gewicht: ca. 34,2 kg Lieferung: Schaukasten außen Wand 21 x DIN A4 B1-Brandschutz wird komplett montiert ausgeliefert. Produktblatt: Schaukasten außen Wand 21 x DIN A4 Spitzenprodukt aus der namhaften Produktion.960,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
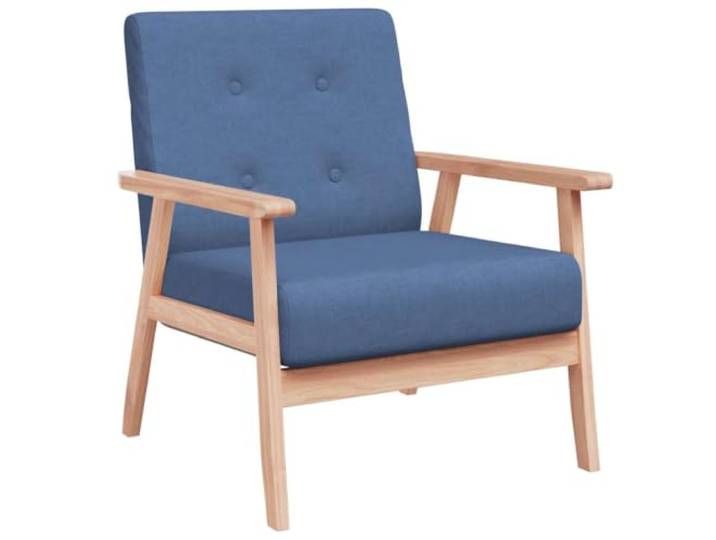
Sessel Blau aus Polyestergewebe mit Holzrahmen, 110 kg Polyester-Material, Schaumstoff-Füllung, Holzrahmen, stabile Konstruktion, einfache MontageSessel Blau aus Polyestergewebe mit Holzrahmen, 110 kg Polyester-Material, Schaumstoff-Füllung, Holzrahmen, stabile Konstruktion, einfache Montage. Dieser Sessel in blau, mit weichem Polyestergewebe bezogen, bietet einen bequemen Halt beim Lesen von Büchern oder Fernsehen, und das dezente Design fügt sich harmonisch in die verschiedenen Einrichtungen ein. Durch die Schaumstoffpolsterung bietet die Sitzfläche eine angenehme Unterstützung, was ihn zum idealen Ort zum Entspannen nach einem langen Tag ohne viel Aufwand macht. Das robuste Holzgestell garantiert die Stabilität und Langlebigkeit der Konstruktion, sodass der Sessel auch bei intensiver Nutzung das Gleichgewicht behält und die maximale Sitzbelastung beträgt 110 kg. Der Aufbau des Stuhls ist denkbar einfach und erfordert keine komplizierten Werkzeuge, so dass Sie ihn schnell bereit für den ersten Moment genießen können. Die Polyester-Polsterung ist pflegeleicht und der blaue Farbton verleiht Ihrem Interieur eine frische Ecke zum Entspannen und täglichen Entspannen. Farbe:Quiet Shade-clematis Blue204,00 €*Versand: 11,58 €Sichere Weiterleitung zum Anbieter
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.