Domain gipswandbauplatte.de kaufen?
Wir ziehen mit dem Projekt
gipswandbauplatte.de um.
Sind Sie am Kauf der Domain
gipswandbauplatte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gipswandbauplatte.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
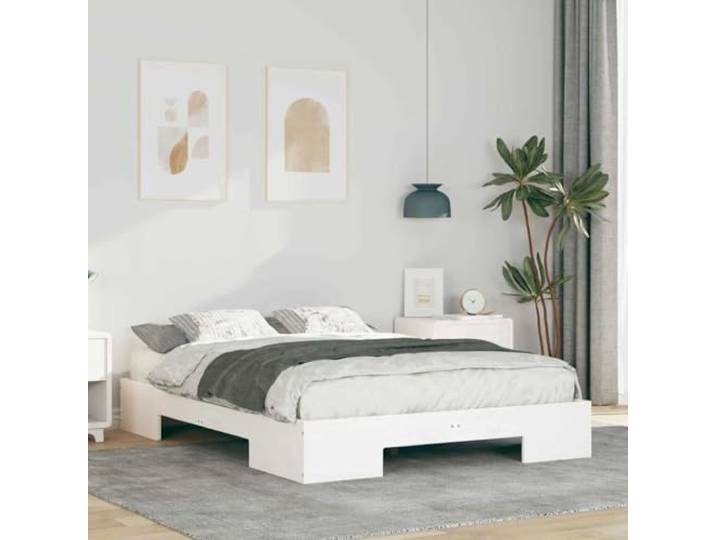
Bettgestell Weiß 120 x 190 cm Robuste Konstruktion, Langlebiges Material, Einfache Montage, Pflegeleicht, Kompaktes DesignBettgestell Weiß 120 x 190 cm Robuste Konstruktion, Langlebiges Material, Einfache Montage, Pflegeleicht, Kompaktes Design. Dieses Bettgestell vereint klares Design mit funktionaler Eleganz und schafft eine ruhige, einladende Atmosphäre, die sich harmonisch in jeden Schlafraum einfügt und den Raum optisch betont. Die glatte, undurchsichtige Oberfläche verleiht dem Gestell einen zeitgemäßen Look, der sich durch eine zurückhaltende und dennoch schlanke Ästhetik auszeichnet und sich ideal für ein modernes Raumkonzept eignet. Die stabile Konstruktion bietet zuverlässigen Halt für Matratze und Nutzer und sorgt durch ihre strukturelle Integrität für eine verlässliche Plattform, die täglichen Anforderungen standhält. Das durchdachte Design ist speziell auf kompakte Schlafzimmer ausgelegt und benötigt wenig Platz, wodurch es sich flexibel in verschiedene Raumgrößen integrieren lässt und dennoch als zentrales Element wirkt. Die hochwertige Verarbeitung und das langlebige Material gewährleisten eine dauerhafte Nutzung, während das makellose Erscheinungsbild über lange Zeit erhalten bleibt und das Gestell zu einem festen Bestandteil des Schlafzimmers wird. Farbe:Weiß220,00 €*Versand: 23,68 €Sichere Weiterleitung zum Anbieter
-
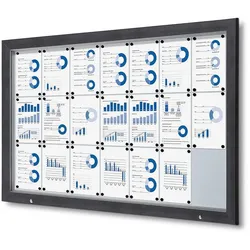
Schaukasten außen Wand 21 x DIN A4 B1-BrandschutzSchaukasten außen Wand, B1-Brandschutz, 21 x DIN A4 Ob für gesetzlich vorgeschriebene Aushänge oder aktuelle Informationen - dieser Schaukasten für die Wandmontage im Außenbereich bietet die ideale Kombination aus Funktionalität und Sicherheit. Mit seiner klaren Gliederung bietet er ausreichend Platz für Mitteilungen, Pläne und Aushänge ? auch bei hohem Informationsbedarf, wie er in öffentlichen Einrichtungen besteht. Zwei integrierte Gasdruckfedern ermöglichen ein komfortables Öffnen und sicheres Offenhalten der Klapptür auch bei Wind. Standardausstattung: + Format 21 x DIN A4, Ausrichtung senkrecht. + Alurahmen anthrazit, feine Textur. + Klapptür mit zwei Gasdruckfedern. + IP56-zertifiziert: staub- und wettergeschützt. + ESG-Sicherheitsglas 4 mm. + B1-Brandschutzklasse. + Abschließbar mit 2 Schlössern, inklusive 2 Schlüssel. + Magnetische und beschreibbare Rückwand. Maße: Gesamtbreite: ca. 168,5 cm Gesamthöhe: ca. 106,7 cm Gesamttiefe: ca. 4,7 cm Sichtbreite: ca. 155,8 cm Sichthöhe: ca. 94 cm Gewicht: ca. 34,2 kg Lieferung: Schaukasten außen Wand 21 x DIN A4 B1-Brandschutz wird komplett montiert ausgeliefert. Produktblatt: Schaukasten außen Wand 21 x DIN A4 Spitzenprodukt aus der namhaften Produktion.960,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
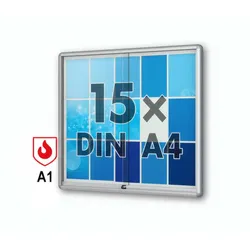
Wand Schaukasten Brandschutz A1 15 x A4Wand Schaukasten Brandschutz A1 15 x A4 Der hochwertige Wand Schaukasten überzeugt durch seine geprüfte Brandschutzklasse A1 und bietet Platz für 15x DIN A4-Formate. Perfekt für Innenräume mit hohen Sicherheitsstandards, wie zum Beispiel in Schulen, Behörden oder öffentlichen Einrichtungen. Praktische Funktionalität kombiniert mit modernem Design ? perfekt für eine professionelle Präsentation von Informationen im Innenbereich. Standardausstattung: + Schiebetüren aus ESG-Sicherheitsglas, abschließbar + höchster Brandschutz A1 + Gerundete Ecken und Gehäusekanten für höchsten Unfallschutz + Sicherheitsschloss mit 2 Schlüssel + Magnethaftende, weiße Rückwand + inkl. 10 Haftmagnete Maße Schaukasten: Breite: ca. 117,5 cm Höhe: ca. 103 cm Tiefe: ca. 5 cm Sichtfläche: ca. 111 x 95 cm Nutzbare Innentiefe: ca. 1,9 cm Lieferumfang: Wand Schaukasten Brandschutz A1 15 x A4, 10 Haftmagnete, Befestigungsmaterial. Lieferung: Der A1 Brandschutz Wand Schaukasten 15 x A4 wird frei Bordsteinkante geliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.681,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Bettgestell Weiß 120 x 190 cm Robuste Konstruktion, Langlebiges Material, Einfache Montage, Pflegeleicht, Kompaktes DesignBettgestell Weiß 120 x 190 cm Robuste Konstruktion, Langlebiges Material, Einfache Montage, Pflegeleicht, Kompaktes Design. Dieses Bettgestell vereint klares Design mit funktionaler Eleganz und schafft eine ruhige, einladende Atmosphäre, die sich harmonisch in jeden Schlafraum einfügt und den Raum optisch betont. Die glatte, undurchsichtige Oberfläche verleiht dem Gestell einen zeitgemäßen Look, der sich durch eine zurückhaltende und dennoch schlanke Ästhetik auszeichnet und sich ideal für ein modernes Raumkonzept eignet. Die stabile Konstruktion bietet zuverlässigen Halt für Matratze und Nutzer und sorgt durch ihre strukturelle Integrität für eine verlässliche Plattform, die täglichen Anforderungen standhält. Das durchdachte Design ist speziell auf kompakte Schlafzimmer ausgelegt und benötigt wenig Platz, wodurch es sich flexibel in verschiedene Raumgrößen integrieren lässt und dennoch als zentrales Element wirkt. Die hochwertige Verarbeitung und das langlebige Material gewährleisten eine dauerhafte Nutzung, während das makellose Erscheinungsbild über lange Zeit erhalten bleibt und das Gestell zu einem festen Bestandteil des Schlafzimmers wird. Farbe:Weiß220,00 €*Versand: 23,68 €Sichere Weiterleitung zum Anbieter
-
Schaukasten außen Wand 21 x DIN A4 B1-BrandschutzSchaukasten außen Wand, B1-Brandschutz, 21 x DIN A4 Ob für gesetzlich vorgeschriebene Aushänge oder aktuelle Informationen - dieser Schaukasten für die Wandmontage im Außenbereich bietet die ideale Kombination aus Funktionalität und Sicherheit. Mit seiner klaren Gliederung bietet er ausreichend Platz für Mitteilungen, Pläne und Aushänge ? auch bei hohem Informationsbedarf, wie er in öffentlichen Einrichtungen besteht. Zwei integrierte Gasdruckfedern ermöglichen ein komfortables Öffnen und sicheres Offenhalten der Klapptür auch bei Wind. Standardausstattung: + Format 21 x DIN A4, Ausrichtung senkrecht. + Alurahmen anthrazit, feine Textur. + Klapptür mit zwei Gasdruckfedern. + IP56-zertifiziert: staub- und wettergeschützt. + ESG-Sicherheitsglas 4 mm. + B1-Brandschutzklasse. + Abschließbar mit 2 Schlössern, inklusive 2 Schlüssel. + Magnetische und beschreibbare Rückwand. Maße: Gesamtbreite: ca. 168,5 cm Gesamthöhe: ca. 106,7 cm Gesamttiefe: ca. 4,7 cm Sichtbreite: ca. 155,8 cm Sichthöhe: ca. 94 cm Gewicht: ca. 34,2 kg Lieferung: Schaukasten außen Wand 21 x DIN A4 B1-Brandschutz wird komplett montiert ausgeliefert. Produktblatt: Schaukasten außen Wand 21 x DIN A4 Spitzenprodukt aus der namhaften Produktion.960,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.